हामीले राम्रा र नराम्रा सबै दिनहरू भोगेका छौँ। तर, राजनीतिक परिवर्तनहरू भए पनि आम नागरिकको जीवनस्तर उकास्ने र देशलाई समृद्ध बनाउने आर्थिक विकासको मूल यात्रामा हामी कहाँ चुक्यौँ? यो प्रश्नमा आज गम्भीर विमर्श आवश्यक भएको छ।
हामीसँग जलस्रोत, वनजङ्गल, जडीबुटी, पर्यटन र युवा जनशक्तिजस्ता अथाह प्राकृतिक तथा मानवीय स्रोतहरू छन्। तर विडम्बना, सबैथोक भएको मुलुकबाट हाम्रा ऊर्जाशील युवाहरू केही नभएको मरुभूमि (खाडी) मा पसिना बगाउन जान बाध्य छन् र त्यहाँबाट पठाइएको रेमिट्यान्सले यहाँको अर्थतन्त्रको पाङ्ग्रा धान्नुपरेको छ। केही नभएका देशहरूले छोटो समयमै चामत्कारिक विकास गरिरहँदा सबथोक भएको हाम्रो मुलुकले अपेक्षित गति लिन सकेन। यो यथार्थलाई हामीले स्वीकार गर्नैपर्छ। यद्यपि, सम्भावनाका ढोकाहरू बन्द भएका छैनन्, कमजोरीहरू पहिचान गरेर सही नीति र व्यवस्थापकीय दृढताका साथ अघि बढ्ने हो भने समृद्धिको यात्रा धेरै टाढा छैन।
मुलुक व्यवस्थापनमा 'सीईओ' शैलीको खाँचो
हाम्रो मुलुकमा स्रोत-साधनको अभावभन्दा पनि समग्र ‘कन्ट्री म्यानेजमेन्ट’ मा कमजोरी रहेको स्पष्ट देखिन्छ। मुलुकसँग भएको अथाह सम्भाव्यता (पोटेन्सियल) लाई किन सही दिशामा डोर्याउन सकिएन? यसको उत्तर खोज्दा राज्य सञ्चालनको परम्परागत ढाँचा बाधक बनेको देखिन्छ।
मुलुकलाई अब केवल सिंहासन वा ठूला कुर्सीमा बसेर शासन गर्ने पुरातन शैलीबाट होइन, एउटा व्यावसायिक ‘एक्जिक्युटिभ’ वा ‘सीईओ (CEO)’ ले जस्तो कार्यसम्पादन-केन्द्रित (Performance-driven) र उपलब्धि-केन्द्रित (Achievement-driven) भएर चलाउनुपर्ने बेला आएको छ। अन्तर्राष्ट्रिय अभ्यासहरू हेर्दा कतिपय देशका राष्ट्राध्यक्षहरूले आफूलाई सीईओका रूपमा प्रस्तुत गर्दै मुलुकलाई व्यावसायिक संस्थासरह चुस्त बनाएर जनतालाई सम्पन्न बनाएका उदाहरणहरू छन्। नेपाल सरकारले पनि आफ्नो व्यवस्थापकीय शैलीमा आधारभूत रूपान्तरण गरी देशलाई परिणाममुखी दिशातर्फ लैजानु अपरिहार्य भइसकेको छ।
नीतिगत स्थिरता र कानुन संशोधन
एउटा मुलुक कानुन र नीतिहरूबाट चल्छ। हाल सरकार करिब १६६ वटा पुराना तथा असान्दर्भिक कानुनहरूको संशोधन प्रक्रियामा लागेको छ, जुन अत्यन्त सकारात्मक र समाधानको पहिलो खुड्किलो हो। हामीकहाँ दशकौँ पुराना, विकासविरोधी र काम अड्काउने प्रवृत्तिका कानुनहरू थुप्रै छन्। ती झन्झटिला कानुनहरूलाई समयानुकूल नबनाएसम्म आर्थिक रूपान्तरण सम्भव छैन।
यद्यपि, कानुन संशोधन मात्र पर्याप्त हुँदैन, नीतिको स्थिरता सबैभन्दा महत्त्वपूर्ण हुन्छ। नीतिगत अस्थिरताले लगानीकर्ताको मनोबल गिराउँछ। कानुनको सहज कार्यान्वयन, नीतिगत निरन्तरता, प्रतिफलको सुनिश्चितता र काम गर्ने वातावरणको स्थायित्वले मात्र स्वदेशी तथा विदेशी लगानी आकर्षित गर्न सक्छ।
आन्तरिक मागको संकुचन र युवा पलायन
अहिले बजारमा देखिएको मन्दी र बैंकहरूबाट कर्जा प्रवाह नहुनुको मुख्य जड ‘बजार माग (Demand)’ को अभाव हो। ब्याजदर घटेर मात्र कर्जा जाँदैन; कर्जा प्रवाह हुनका लागि बजारमा उपभोग र लगानीको माग सिर्जना हुनुपर्छ।
माग घट्नुको सिधा सम्बन्ध जनसाङ्ख्यिकीय संरचनासँग छ। बजारमा वस्तु तथा सेवा उपभोग गर्ने मुख्य आधार युवा पुस्ता हो। दैनिक हजारौँको संख्यामा ऊर्जाशील युवाहरू विदेशिँदा आन्तरिक उपभोग नराम्ररी खुम्चिएको छ। ३० देखि ४० लाख नेपाली दाजुभाइ विदेशमा हुनुहुन्छ, जसले पठाएको रेमिट्यान्सले आज देशको बाह्य क्षेत्र धानेको छ। उहाँहरूको यो योगदानप्रति हामी सधैँ कृतज्ञ हुनुपर्छ। तर, अबको प्राथमिकता युवाको विदेश गमनलाई घटाउने, विदेशमा रहेका साथीहरूलाई स्वदेश फर्काउने र उनीहरूले कमाएको पुँजी तथा सीपलाई उत्पादनशील क्षेत्रमा लगानी गर्ने वातावरण बनाउनेतर्फ केन्द्रित हुनुपर्छ। तब मात्र बजारमा दिगो माग सिर्जना हुन सक्छ।
आत्मविश्वास (Confidence) को शक्ति र निजी क्षेत्र
अर्थतन्त्रमा कानुनी र प्राविधिक पक्षभन्दा पनि ठूलो भूमिका ‘आत्मविश्वास (Confidence)’ को हुन्छ। आत्मविश्वास यस्तो शक्ति हो, जसले केही नभएको ठाउँमा पनि नयाँ बजार र अवसर सिर्जना गर्न सक्छ। शून्यबाट व्यवसाय सुरु गरेर हजारौँलाई रोजगारी दिने क्षमता हाम्रा उद्यमी–व्यवसायीहरूमा छ।
नेपालमा वि.सं. २०४८ को आर्थिक उदारीकरणपछि निजी क्षेत्र र विशेषगरी निजी बैंकिङ क्षेत्रको तीव्र विकाससँगै देशको आर्थिक रूपान्तरण सुरु भएको हो। आज देशमा जति भौतिक पूर्वाधार, उद्योग, व्यापार र रोजगारी सिर्जना भएका छन्, ती सबै निजी क्षेत्र र बैंकिङ क्षेत्रको हातेमालोबाटै सम्भव भएका हुन्। लगानीकर्तामा डर र त्रासको अन्त्य गरी बजारप्रति आशावाद (Optimism) र विश्वास जगाउन सकियो भने मात्र आर्थिक गतिविधिहरू चलायमान बन्न सक्छन्।
अर्थतन्त्रको मुटु 'बैंकिङ' र यसको संवेदनशीलता
बैंकिङ क्षेत्र भनेको अर्थतन्त्रको मुटु हो। मुटुले जसरी शरीरभरि रक्तसञ्चार गराएर जीवन धान्छ, त्यसैगरी बैंकहरूले वित्तीय तरलता प्रवाह गरेर समग्र अर्थतन्त्रलाई चलायमान राख्छन्।
तर, बैंकिङ क्षेत्र पूर्णतया ‘डिपोजिटरको विश्वास (Confidence)’ मा टिकेको अत्यन्त संवेदनशील क्षेत्र हो। संसारकै उत्कृष्ट भनिएको बैंकमा पनि यदि निक्षेपकर्ताको विश्वास गुम्यो र एकैपटक निक्षेप झिक्न थालियो भने त्यो बैंक केही घण्टामै धराशायी बन्न सक्छ। हाल नेपालको बैंकिङ क्षेत्रमा ७० देखि ७५ हजार प्रत्यक्ष कर्मचारीहरू कार्यरत छन् भने ६ हजारभन्दा बढी शाखामार्फत देशका कुनाकाप्चासम्म सेवा पुगेको छ।
कहिलेकाहीँ जिम्मेवार ठाउँबाट बैंकिङ क्षेत्रप्रति गरिने नकारात्मक टिप्पणी, आक्षेप वा अधकल्चा प्रचारले यो संवेदनशील क्षेत्रमा प्रतिकूल असर पार्न सक्छ। कुनै नीतिगत वा कानुनी निर्णय गर्दा बैंकिङ क्षेत्रको संवेदनशीलतालाई अत्यन्तै सावधानीपूर्वक (Delicately) हेरिनुपर्छ। ग्राहकसँगको सेवा प्रवाहमा देखिएका कमजोरीलाई तालिममार्फत सुधार्न बैंकहरू सधैँ तत्पर छन्, तर समग्र प्रणालीमाथि नै आँच आउने गरी अविश्वास फैलाउनु कसैको हितमा हुँदैन।
पुँजीबजार र लगानीकर्ताको सहज बहिर्गमन (Exit)
हाल बैंकिङ क्षेत्रको प्रतिफल (ROE) इतिहासकै न्यून बिन्दुमा झरेको छ। लगानीकर्ताले अन्य क्षेत्रमा बढी प्रतिफल देख्दा लगानीको स्थानान्तरण हुनु स्वाभाविक बजार प्रक्रिया हो।
१ ट्रिलियन डलरको अर्थतन्त्र बनाउने लक्ष्य राख्दा बैंकिङ क्षेत्रको आकार पनि सोही अनुपातमा ठूलो हुनुपर्छ र त्यसका लागि प्राथमिक पुँजी (Tier 1 Capital) बढाउन इक्विटीको निरन्तर आवश्यकता पर्दछ। तर, नियामक निकायहरूले संस्थापक (प्रमोटर) सेयरधनीहरूलाई वर्षौंसम्म बाँधेर राख्ने र सेयर बिक्री गर्दा १५ दिन वा १ महिना अगावै पूर्वसूचना दिनुपर्ने जस्ता झन्झटिला व्यवस्था लागू गर्दा लगानीकर्तालाई सहजतातर्फ लैजानुको साटो थप अप्ठ्यारो बनाएको छ। लगानीकर्तालाई सहज रूपमा बाहिरिने (Smooth Exit) र नयाँ लगानीकर्ता भित्रिने वातावरण बनाउनुपर्छ। छेकाबारहरू खडा गरेर बजारलाई नियन्त्रण गर्न खोज्नु दीर्घकालीन रूपमा प्रत्युत्पादक हुन्छ।
विपद्, जलवायु जोखिम र संस्थागत सामाजिक उत्तरदायित्व (CSR)
हालैका बाढीपहिरोका घटनाहरूले हामीलाई जलवायु जोखिम (Climate Risk) प्रति गम्भीर हुन पाठ सिकाएका छन्। जलविद्युत् वा अन्य भौतिक पूर्वाधारमा भएको क्षतिलाई केवल बैंकको लगानी वा बिमाको क्षतिपूर्तिमा मात्र सीमित गरेर हेर्नु हुँदैन; यो अपूरणीय ‘राष्ट्रिय क्षति (National Loss)’ हो। त्यसैले पूर्वाधार निर्माण गर्दा वातावरणीय र सामाजिक जोखिम न्यूनीकरणलाई अनिवार्य प्राथमिकतामा राख्नुपर्छ। विपद्को यस घडीमा बैंकहरूले कानुन र सेयरधनीले दिएको म्यान्डेटभित्र रहेर प्रभावित क्षेत्रमा अधिकतम सहयोग पुर्याउनेछन्।
संस्थागत सामाजिक उत्तरदायित्व (CSR) को सवालमा, यो कम्पनीहरूले कर तिरिसकेपछिको खुद नाफाबाट आफ्नो कार्यक्षेत्र र समुदायप्रति निर्वाह गर्ने ऐच्छिक दायित्व हो। देशको समग्र पूर्वाधार विकास गर्न सरकारले जनताबाट छुट्टै कर उठाएकै हुन्छ। त्यसैले सीएसआरको रकमलाई सरकारले आफ्नै कोषसरह नियन्त्रण गर्न खोज्नुभन्दा कम्पनीहरूलाई नै उनीहरूको समुदायको आवश्यकताअनुसार परिचालन गर्न छुट दिनु न्यायोचित हुन्छ।
निष्कर्ष
नेपाल अहिले आर्थिक संक्रमण र चुनौतीको संवेदनशील मोडमा छ। तर यो निराशामा अल्झिने समय होइन। समस्याहरू जटिल भए पनि समाधान असम्भव छैन। सरकारले राज्य सञ्चालनमा व्यावसायिकता र कार्यसम्पादन-केन्द्रित सोच ल्याउने, पुराना कानुनहरूको व्यावहारिक संशोधन गर्ने, निजी क्षेत्रको मनोबल बढाउने र बैंकिङ क्षेत्रको संवेदनशीलतालाई संरक्षण गर्दै नीतिगत स्थिरता कायम गर्ने हो भने हामी छिट्टै आर्थिक पुनरुत्थान हासिल गर्न सक्छौँ। अर्थतन्त्रका सबै सरोकारवालाहरूबीच खुला संवाद, आपसी विश्वास र साझा प्रतिबद्धता नै आजको प्रमुख आवश्यकता हो।
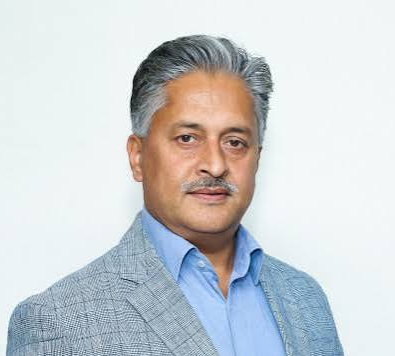
राजेश उपाध्याय बैंक तथा वित्तीय संस्था परिसंघ नेपाल - सिबिफिन कार्यवाहक अध्यक्ष हुन्।सिबिफिनले असोज ७ गते राखेको अन्तरक्रिया कार्यक्रममा उपाध्यायले राखेको धारणाको आधारमा यो लेख तयार गरिएको हो।
