यही हात्तीको स्वास्थ्य परीक्षण गर्न मैले आर्थिक वर्ष २०७४/७५ देखि २०८२/८३ सम्मका ७३ वटा फन्डको तथ्याङ्क एक्सेलमा थुपारेँ। नतिजा हेर्दा हाँस्ने कि रुने दोधार भयो। अन्ततः हाँस्ने निर्णय गरेँ — हाँस्न शुल्क लाग्दैन, रुँदा रुमाल किन्नुपर्छ।
१. लगानीकर्ताको सम्पत्ति बढोस् नबढोस्, शुल्कको ग्राफचाहिँ बढ्दो!
आर्थिक वर्ष २०७४/७५ मा नेप्सेमा १३ वटा म्युचुअल फन्ड थिए, २०८२/८३ सम्म आइपुग्दा ६०। एक्लै २०८२/८३ मा १४ वटा नयाँ फन्ड जन्मिए — महिनामा एकभन्दा बढी! परिवार नियोजनको नारा लगाउने देशमा म्युचुअल फन्डको परिवार भने “जति धेरै फन्ड, उति धेरै व्यवस्थापन शुल्क” भन्ने शैलीमा नीति लागू गरेको देखिन्छ।
यस अवधिमा फन्डहरूको कुल पुँजी रु. १२.९६ अर्बबाट रु. ८४.९२ अर्ब पुग्यो — साना लगानीकर्ताले गरेको विश्वासको प्रमाण। तर विश्वास बढ्दैमा नतिजा पनि बढ्छ भन्ने छैन। हेरौँ, आठ वर्षको रिपोर्ट कार्ड:
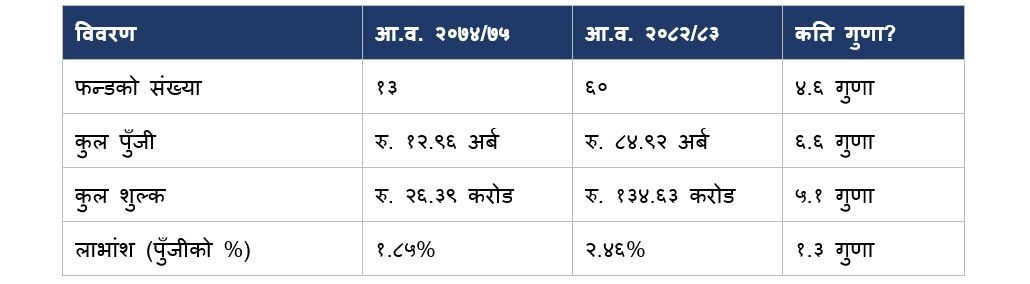
फन्ड ४.६ गुणा, पुँजी ६.६ गुणा, शुल्क ५.१ गुणा—लाभांश भने १.३ गुणा! परिवार त फैलियो, कमाउने सदस्यको आम्दानी भने थोरै मात्र बढ्यो।
२. शुल्कको मिटर: बजार बन्द भए पनि चल्ने!
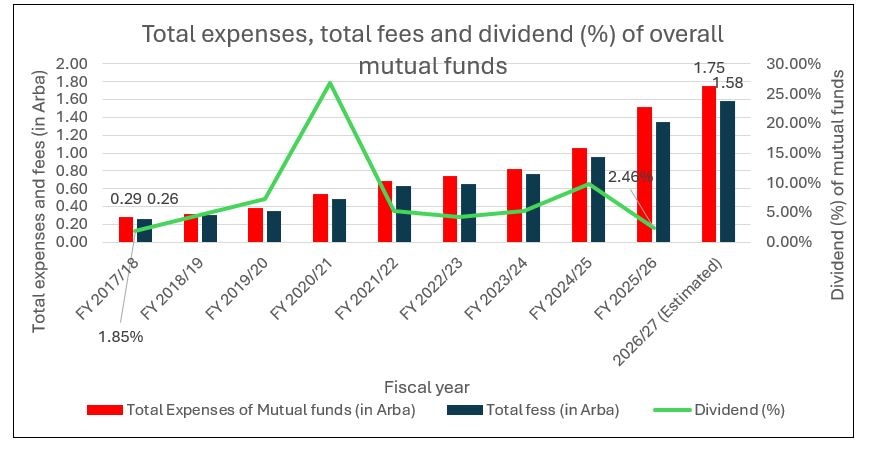
ट्याक्सीमा गन्तव्य नआइपुगे पनि मिटर चल्छ। फन्डमा पनि त्यस्तै: सूचकाङ्क चढ्दा चल्छ, झर्दा चल्छ, दसैँ-तिहारमा नेप्से बन्द हुँदा पनि चल्छ। “थोपा-थोपा गरेर घडा भरिन्छ” भन्ने उखानको सबैभन्दा इमानदार अनुयायी यही मिटर रहेछ, मिटरलाई बजारको मुड हुँदैन।
आर्थिक वर्ष २०८२/८३ मा फन्डहरूको कुल शुल्क रु. १३४.६३ करोड थियो—दैनिक रु. ३६.९ लाख, प्रतिघण्टा रु. १.५४ लाख! यो लेख पढ्न तपाईंलाई सात मिनेट लाग्यो भने, यत्तिकैमा करिब रु. १८ हजार शुल्क खसिसक्यो—तपाईं हाँसिरहँदा पनि।
नौ वर्षको हिसाब झन् रमाइलो छ। कुल खर्च रु. ६.३५ अर्ब, त्यसमध्ये शुल्क मात्रै रु. ५.७६ अर्ब — खर्चको करिब ९१ प्रतिशत। वर्षैपिच्छे फन्डको न्याभको औसत १.५७ प्रतिशत शुल्कमै जान्छ। १.५७ प्रतिशत सुन्दा चियाबिस्कुटजस्तो लाग्छ, तर त्यही चियाबिस्कुट रु. ८७ अर्बको टेबलमा बिछ्याउँदा शाही भोज बन्छ।
निश्चय नै, शुल्क भनेको व्यवस्थापकको खुद नाफा होइन, कर्मचारी, अनुसन्धान, प्रणाली र सञ्चालन खर्च पनि हुन्छन्। शुल्क बढ्दैमा व्यवस्थापन अक्षम भयो भन्न पनि मिल्दैन। तर लगानीकर्ताले सोध्न पाउँछ—यत्रो बिलको बदलामा मेरो सम्पत्तिमा कति मूल्य थपियो? बजारले प्रतिफलको ग्यारेन्टी गर्दैन, तर शुल्कको बिलले भने नियमित हाजिरी लगाउँछ।
३. लाभांश: “हात्ती आयो, हात्ती आयो… फुस्सा!”
लाभांशको कथा त झन् नाटकीय छ। आर्थिक वर्ष २०७४/७५ मा औसत लाभांश १.८५% थियो। २०७७/७८ मा बजार तातेपछि त्यो २६.७९% पुग्यो—त्यस वर्ष रु. ६.८ अर्ब लाभांश बाँडियो। सबैले सोचे: फन्ड त एटीएम रहेछ, कार्ड घसार्यो, पैसा निस्क्यो!
त्यसपछि बजार चिसियो, लाभांश पनि चिसियो: ५.३०%, ४.२२%, ५.२४%, बीचमा एक पटक ९.८७%, र २०८२/८३ मा फेरि २.४६%। “हात्ती आयो, हात्ती आयो” भन्दाभन्दै फुस्सा भएको यही हो।
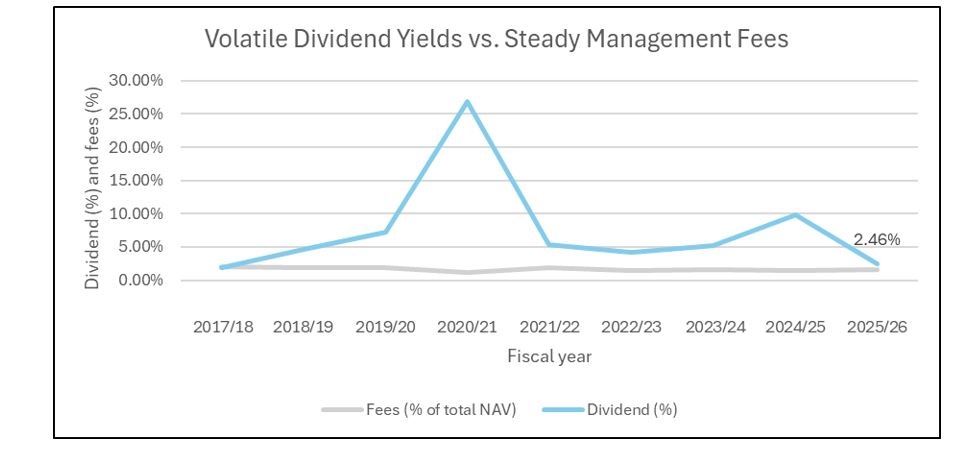
अझ रोचक तथ्य त के छ भने, आ.व. २०८२/८३ मा लगानीकर्ताले हालसम्मको घोषणा अनुसार रु. २.०९ अर्ब लाभांश पाउँदा व्यवस्थापकहरूले रु. १.३५ अर्ब शुल्क कुम्ल्याए। सरल नेपालीमा भन्नुपर्दा: लगानीकर्ताको हातमा रु. १०० पर्दा, शुल्कको काउन्टरमा रु. ६४ गइसकेको छ! त्यसमाथि ६० वटा फन्डमध्ये लाभांश घोषणा गर्ने २५ वटा मात्र! बाँकी ३५ वटाका लगानीकर्ता “नमरी स्वर्ग देखिँदैन” भन्दै भगवान भरोसा बसेका छन्। (घोषणा बाँकी भए आँकडा बढ्न सक्छ, हामी आशावादी छौँ।)
४. नाममा ‘समृद्धि’ र ‘सन्तुलन’, न्याभमा ‘सान्त्वना पुरस्कार’!
आर्थिक वर्ष २०८२/८३ मा ६० वटा फन्डमध्ये २१ वटाको प्रतिइकाइ न्याभ रु. १० भन्दा तल छ — ३५ प्रतिशत, तीनमा एकभन्दा बढी! अब केही नाम हेरौँ: “नेपाल लाइफ समृद्धि लगानी योजना” को न्याभ रु. ९.६७, “गरिमा सुवर्ण योजना” को ९.६३, “सिटिजन्स सन्तुलित योजना” को ९.३४, “NIBL स्टेबल फन्ड” को ९.४५, अनि “HLI लार्ज क्याप फन्ड” को ८.७३।
नामले ‘समृद्धि’ भन्छ, न्याभ चाहिँ ‘अर्को पटक कोसिस गर्नुहोला’। ‘स्टेबल’ फन्ड रु. १० भन्दा तल स्थिर भइदिएको छ!
सबैभन्दा कम न्याभ भएको HLI लार्ज क्याप फन्डले रु. ६.८२ करोड शुल्क लिगेको छ—कुनै एक फन्डले तिरेको तेस्रो सबैभन्दा ठूलो शुल्क। रु. ५ अर्बको पुँजी रु. ४.३७ अर्बको न्याभमा ओर्लिँदा पनि शुल्कको मिटर रोकिएन। (हो, न्याभ रु. १० भन्दा तल भन्दैमा हरेक लगानीकर्ता घाटामा छैनन्, खरिद मूल्य र लाभांश पनि हेर्नुपर्छ।)
म्युचुअल फन्ड व्यवस्थापनको भाषा-शब्दकोश यस्तो छ:
- बजार बढ्यो भने: “हाम्रो रणनीति सफल भयो।”
- बजार घट्यो भने: “बजारको अवस्था नै प्रतिकूल रह्यो।”
- लगानीकर्ताले प्रश्न गरे भने: “दीर्घकालीन लगानीको दृष्टिकोण राख्नुस्।”
दोस्रो वाक्य सुन्दा “नाच्न नजान्ने आँगन टेढो” सम्झिन्छ, यद्यपि बजार साँच्चै प्रतिकूल पनि हुन्छ। अन्तिम वाक्य पनि गलत होइन, दीर्घकालीन लगानीमा धैर्य चाहिन्छ। तर धैर्यको अर्थ प्रश्न नगर्नु होइन। व्यक्तिगत लगानीकर्ताले घाटा खायो भने “अध्ययन नगरी लगानी गर्नुभयो होला” भनिन्छ; फन्डको न्याभ घट्दा बजार, तरलता र दीर्घकालीन दृष्टिकोणको व्याख्या आउँछ। तर जोखिम बुझेर लगानी गर्नु नै विज्ञताको काम होइन र?
केही मर्चेन्ट बैंकर विश्वविद्यालय र मञ्चमा ‘भ्यालु इन्भेस्टिङ’ को प्रवचन दिने गरे पनि, तिनका आफ्नै म्युचुअल फण्डहरूको प्रतिफल भने हरिविजोग छ। बजार घट्दा लगानीकर्ताको पुँजी जोगाउन नसक्ने र नेप्सेको प्रतिफलभन्दा अति न्यून प्रतिफल दिने मर्चेन्ट बैंकरहरूको अवस्था देख्दा "जुन गोरुको सिङ छैन, उसैको नाम तिखे" भन्ने उखान पूर्ण रूपमा चरितार्थ हुन्छ। । कुनै विद्यार्थीले सोधिदिए रमाइलो हुन्थ्यो: “गुरु, तपाईंकै फन्डको न्याभ रु. १० भन्दा माथि छ कि तल?”
५. ‘शून्य लाभांश क्लब’: सदस्यता निःशुल्क, शुल्क भने नियमित
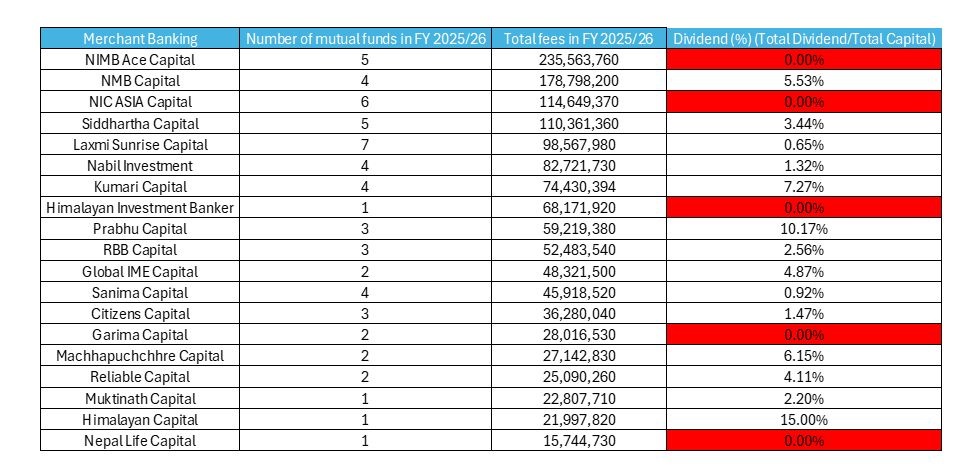 अहिलेसम्म घोषणा भएका लाभांशअनुसार पाँच मर्चेन्ट बैंकका १५ वटा फन्डले आर्थिक वर्ष २०८२/८३ को लाभांश शून्य दिएका छन्—एनआईएमबी एस क्यापिटल (५ फन्ड), एनआईसी एशिया क्यापिटल (६), गरिमा क्यापिटल (२), हिमालयन इन्भेष्टमेन्ट बैंकर (१) र नेपाल लाइफ क्यापिटल (१)।
अब अङ्क हेर्नुस्: कुल फन्डमध्ये २५ प्रतिशत, कुल शुल्कमध्ये ३४ प्रतिशत (रु. ४६.२१ करोड), र लाभांश? 0 प्रतिशत! गणित सजिलो छ: जनसङ्ख्या एक चौथाइ, कमाइ एक तिहाइ, योगदान शून्य। एनआईएमबी एस क्यापिटल एक्लैका ५ फन्डले रु. २३.५६ करोड शुल्क लगे, जुन कुनै पनि मर्चेन्ट बैंकको सबैभन्दा ठूलो हो, लाभांश भने शून्य। लगानीकर्तालाई चाहिँ ‘दीर्घकालीन’ शब्द मात्र बाँकी —लाभांश नआए पनि धैर्यको लाभांश त पाइयो नि! क्लबबाहिर पनि हिसाब रमाइलो छ, लक्ष्मी सनराइज क्यापिटलका ७ फन्डले रु. ९.८६ करोड शुल्क तिर्दा लाभांश रु. ४.५ करोड—शुल्क लाभांशको २.२ गुणा।
६.एनआईसी एशिया क्यापिटल: केस स्टडी
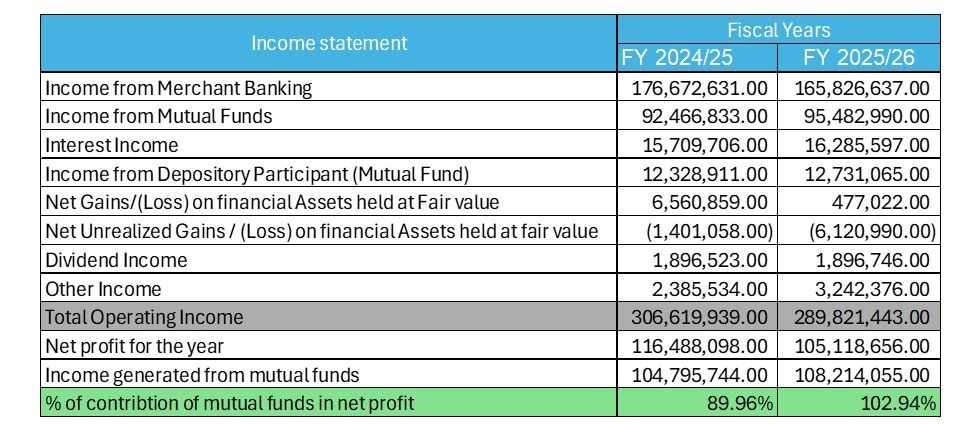 एनआईसी एशिया क्यापिटलका हाल ६ वटा म्युचुअल फन्डहरू सञ्चालित छन्। आर्थिक वर्ष २०८२/८३ र २०८१/८२ मा क्यापिटललाई म्युचुअल फन्ड सञ्चालनबाट क्रमशः रु. १०.८२ करोड र रु. १०.४७ करोड आम्दानी प्राप्त भयो।
फन्ड सञ्चालन र यही रकमलाई खुद नाफासँग दाँज्दा: २०८१/८२ मा रु. ११.६५ करोड नाफाको ८९.९६ प्रतिशत, र २०८२/८३ मा रु. १०.५१ करोड नाफाको १०२.९४ प्रतिशत!
धेरैजसो क्यापिटलहरूको म्युचुअल फन्डबाट हुने आम्दानीलाई हटाउने हो भने नाफा कमाउन निकै मुस्किल देखिन्छ। क्यापिटलले म्युचुअल फन्ड सञ्चालन गरेबापत आम्दानी लिनै हुन्न भन्न खोजिएको होइन—"सेवा गरेपछि मेवा लिनुपर्छ"—तर यहाँ मेवा (शुल्क) भने लिने, तर लगानीकर्तालाई भने उचित प्रतिफलको सेवा नदिने कार्य भयो।
एनआईसी एशिया क्यापिटलको मुख्य आम्दानी भनेकै म्युचुअल फन्ड र पोर्टफोलियो म्यानेजमेन्ट सर्भिस (PMS) बाट आउने आम्दानी हो, र धेरैजसो मर्चेन्ट बैंकहरूको मुख्य आम्दानीका स्रोत पनि यी दुई नै हुन्। अव प्रश्न उठ्छ कि—"यदि अधिकांश मर्चेन्ट बैंकहरूले आफ्ना म्युचुअल फन्डका लगानीकर्ताहरूलाई उचित प्रतिफल दिन सकेका छैनन् भने, के यिनले पोर्टफोलियो म्यानेजमेन्ट सर्भिस (PMS) मा उचित प्रतिफल दिएका होला त?" यदि पोर्टफोलियो म्यानेजमेन्ट सर्भिस (PMS) को वास्तविक तथ्याङ्क खुला रूपमा उपलब्ध हुँदो हो त, धेरैको पोल खुल्ने र यस क्षेत्रका वास्तविकताहरू छताछुल्ल (नाङ्गेझार) हुने थिए।
फन्डका लगानीकर्ताले उचित प्रतिफल पाऊन् वा नपाऊन्, एनआईसी एशिया क्यापिटलका सेयरधनीले भने कम्पनीको सार्वजनिक घोषणाअनुसार केही वर्षदेखि हरेक वर्ष ५० प्रतिशत लाभांश पाइरहेका छन्। “सेवा गरेपछि मेवा” भन्ने उखान ठीकै हो—मेवा खानु अपराध होइन, प्रश्न त सेवा र मेवाको अनुपातको मात्र हो। अरु मर्चेन्ट बैंकहरूले पनि आफ्ना म्युचुअल फन्डका लगानीकर्तालाई उचित प्रतिफल नबाँडे पनि, आफ्ना सेयरधनीहरूलाई भने मोटो लाभांश बाँडिरहेका छन्। म्युचुअल फन्ड सञ्चालन गर्न केही थान कम्प्युटर र १-२ जना स्टाफ भए पुग्छ, सञ्चालन खर्च निम्न तर आम्दानी भने मनग्गे हुन्छ। बिना जोखिम, कम लगानीमा वर्षैपिच्छे 'अक्षय कोष' जस्तै कमाइ हुने नेपालको एकमात्र सर्वोत्कृष्ट धन्दा— 'म्युचुअल फन्ड' न खडेरीको डर, न मलको पिर, लगानीकर्तालाई घाटा लागोस् कि नाफा, आफ्नो कमिसन र व्यवस्थापन शुल्क भने वर्षैपिच्छे खुरुखुरु भित्रिने।
"हाम्रा मर्चेन्ट बैंकरहरू साह्रै नै बाठा छन्, न्यून खर्च गरेर म्युचुअल फन्डको खेतीबाट मनग्गे आम्दानी गर्दैछन्" भन्दा गलत हुँदैन। त्यसैले म्युचुअल फन्डलाई मर्चेन्ट बैंकरहरूको 'मागी खाने भाँडो' भन्दा पनि गलत हुन्न, तर यसको मतलब यो होइन कि सबै एउटै डालोमा छन्।
७. अपवाद: सबै फन्ड एउटै डालोमा छैनन्
निष्पक्ष हुनैपर्छ, नत्र लेख व्यङ्ग्य होइन, आरोप हुन्छ। हिलोमा पनि कमल फुल्छ — केही फन्डले सन्तोषजनक काम गरेका छन्:
हिमालयन ८०-२० (H8020) ले प्रतिइकाइ रु. १.५० (१५%) लाभांश दियो र यसको न्याभ रु. १२.३७ छ। प्रभु क्यापिटलका तीन फन्डले पुँजीको १०.१% लाभांश दिए, प्रभु स्मार्ट फन्डको न्याभ रु. १४.०३ र प्रभु सेलेक्ट फन्डको रु. १३.०४ छ। कुमारी क्यापिटलका चार फन्डले ७.२७% लाभांश दिए। यी उदाहरणले देखाउँछन्— बजार खराब हुनु मात्रै सधैँ दोषको विषय होइन, इच्छाशक्ति र सही रणनीति भयो भने लगानीकर्ताको पैसा बढाउन सम्भव छ।
प्रभु क्यापिटल, माछापुच्छ्रे क्यापिटल, हिमालयन क्यापिटल, रिलायबल क्यापिटल, कुमारी क्यापिटल आदिले भने आफ्ना लगानीकर्ताको उचित न्याभ वृद्धि गराएर सेवा पनि दिएका छन् र मेवा पनि लिएका छन्, जुन न्यायसंगत छ। अरू धेरै मर्चेन्ट बैंकहरूलेको निम्न र केहीको हरिविजोग तरिकाले न्याभ बढ्नुको सट्टा घटेको छ।
यो लेख पढेर लगानीकर्ताले फन्डलाई गाली गर्नुपर्दैन, बस् चार प्रश्न सोध्नुपर्छ:
- न्याभ रु. १० भन्दा माथि छ कि तल?
- म वर्षमा कति शुल्क तिर्दैछु?
- लाभांश कति पाएँ, कहिले?
- नेप्सेजस्तो उचित मापदण्डसँग दाँज्दा मेरो प्रतिफल कस्तो छ?
यी प्रश्नको उत्तर विज्ञापनमा भेटिएन भने सोध्नुहोस्। ‘लगानीकर्तालाई न्याभ र फि-रेशियो बुझाउनु भैँसीको अगाडि बिन बजाउनु हो’ भन्ने सोच्नेहरूले लगानीकर्तालाई निकै कम आँकेका हुन्। प्रतिस्पर्धी प्रतिफल दिने फन्डलाई शुल्कको औचित्य प्रमाणित गर्न गाह्रो पर्दैन। तर उपयुक्त बजार सूचकभन्दा निरन्तर कमजोर फन्डले आफ्नो शुल्कको औचित्य कसरी प्रमाणित गर्ला?
कतिपय फन्ड व्यवस्थापकले यो लेखलाई “कुकुर भुक्छ, हात्ती जान्छ” भनेर उडाउलान्। जाओस् हात्ती—तर जाँदाजाँदै लाभांश र प्रतिफलको हिसाब छोडेर जाओस्। अनि “लुट्न सके लुट कान्छा, लुट्न सके लुट, अरू क्षेत्रमा पाइँदैन म्युचुअल फन्डलाई हो छुट!” गाउनेहरूलाई एउटै सुझाव: यसपालि बोल बदलौँ—
अनि यसपालि उखानको नयाँ संस्करण:
“बढाउन सके बढा कान्छा, लगानीकर्ताको धन, त्यसपछि मात्र लिऊ शुल्क, सबैको खुसी मन!”
(यो लेख व्यङ्ग्यात्मक शैलीमा लेखिएको हो। यसमा कुनै संस्थामाथि नियम उल्लङ्घन वा अनियमितताको आरोप लगाइएको छैन; प्रयोग गरिएका तथ्याङ्कको स्रोत र गणना विधि तलको टिप्पणीमा खुलाइएको छ। यो लगानी सल्लाह होइन।)
टिप्पणी (गणना विधि र सीमा): यो लेख व्यङ्ग्यात्मक हो, यसमा कुनै संस्थाले नियम उल्लङ्घन गरेको दाबी गरिएको छैन, र यो लगानी सल्लाह होइन। लेखका ग्राफ र तालिका परिवर्तन गरिएको छैन।
स्रोत र दायरा। हालका फन्डको इकाइ, NAV, खर्च र शुल्क सफ्टवेयरबाट; समाप्त भएका फन्ड Sharesansar/प्रकाशित प्रतिवेदनबाट, लाभांश NEPSE Alpha बाट, ग्राफ, तालिका र NIC Asia आय विवरण वेबसाइटबाट। १६ जुलाई २०१८ पछिका ७३ फन्ड समेटिएका छन्, फन्ड कुनै वर्ष गनिनका लागि उसको वर्षान्त इकाइ ० भन्दा बढी हुनुपर्छ।
सूत्र। कुल NAV = इकाइ × प्रतिइकाइ NAV; कुल पुँजी = इकाइ × रु. १०; शुल्क = व्यवस्थापन + डिपोजिटरी + सुपरिवेक्षक शुल्क; शुल्क % = कुल शुल्क ÷ कुल खर्च (वा वर्षान्त कुल NAV) — सबै फन्डको जोडबाट, सरल औसत होइन। लाभांश = इकाइ × प्रतिइकाइ लाभांश (नगद % × रु. १०, दुई दशमलवमा राउन्ड; बोनस शून्य); लाभांश % = कुल लाभांश ÷ कुल पुँजी।
मुख्य अङ्क। नौ वर्ष (२०७४/७५–२०८२/८३): शुल्क रु. ५,७६,०६,४८,०४३ ÷ खर्च रु. ६,३४,७०,०७,३२३ = ९०.७६%; शुल्क ÷ वर्षान्त NAV को जोड (रु. ३,६७,१२,५२,५५,८४२) = १.५७% (Working file को १.६१% मा आ.व. २०८३/८४ को एक महिनाको वार्षिकीकृत अनुमान पनि पर्छ, त्यसैले प्रयोग गरिएन)। आ.व. २०८२/८३: शुल्क रु. १,३४,६२,८७,५७४ ÷ लाभांश रु. २,०८,८४,९६,७८८ = ६४.५%; नौ वर्ष: रु. ५,७६,०६,४८,०४३ ÷ रु. २२,४५,७०,७१,२५० = २५.७%; २०७७/७८: रु. ४८,३०,५६,३०१ ÷ रु. ६,७९,५७,४२,२२० = ७.१%। दैनिक शुल्क = रु. १,३४,६२,८७,५७४ ÷ ३६५ = रु. ३६.९ लाख; ÷ २४ = रु. १.५४ लाख प्रतिघण्टा; सात मिनेट ≈ रु. १८ हजार (औसत मात्र)। न्याभ÷पुँजी: रु. ३९.४५ ÷ २५.३६ अर्ब = १.५६ (२०७७/७८); रु. ८७.४७ ÷ ८४.९२ अर्ब = १.०३ (२०८२/८३)।
आ.व. २०८२/८३ को लाभांश, शून्य क्लब र न्याभ। लाभांश फाइलका २५ फन्डको घोषणा मात्र समावेश (थप घोषणाले अङ्क बदल्न सक्छ; ‘शून्य’ = अहिलेसम्म घोषणा नभएको)। शून्य क्लबका १५ फन्ड ÷ ६० = २५%; पुँजी रु. ३०.९८ ÷ ८४.९२ अर्ब = ३६.५%; शुल्क रु. ४६.२१ ÷ १३४.६३ करोड = ३४.३%। १६ जुलाई २०२६ को न्याभ रु. १० भन्दा तल २१ ÷ ६० = ३५% (ठ्याक्कै रु. १० भएको गनिएको छैन); HLICF: ५० करोड इकाइ × रु. ८.७३ = रु. ४.३७ अर्ब।
NIC Asia। फन्डको आम्दानी = Income from Mutual Funds + DP Income (MF): रु. १०,४७,९५,७४४ (२०८१/८२) र रु. १०,८२,१४,०५५ (२०८२/८३) ÷ खुद नाफा रु. ११,६४,८८,०९८ र रु. १०,५१,१८,६५६ = ८९.९६% र १०२.९४%; कुल सञ्चालन आम्दानी रु. २८,९८,२१,४४३ मा अंश ३७.३%। कर अघिको आम्दानी र कर पछिको नाफा दाँजिएकाले यो सङ्केत मात्र हो। सेयरधनीले पाएको ५०% लाभांश कम्पनीको सार्वजनिक घोषणामा आधारित हो, यी फाइलको गणना होइन।
अनुमान र सीमा। SEOS र GIMES1 को अप्रकाशित शुल्क = खर्च × ०.९७७५ (समकक्ष फन्डको मध्यक)। ग्राफको २०८३/८४ अङ्क एक महिनाको ×१२ अनुमान हो, जोड र औसतमा समावेश छैन। वर्षभित्रै जन्मिएका १४ फन्डको खर्च आंशिक अवधिको हुन्छ। नेप्से प्रतिफल तुलना र PMS को गणना यस लेखमा छैन, न्याभ रु. १० भन्दा तल हुनु लगानीकर्ताको घाटा हुनै पर्ने होइन; शुल्क व्यवस्थापकको खुद नाफा होइन। त्रुटि भेटिए प्रमाणसहित जानकारी दिनुभयो भने सच्याइनेछ।
